פורסם 8 בנובמבר 2026
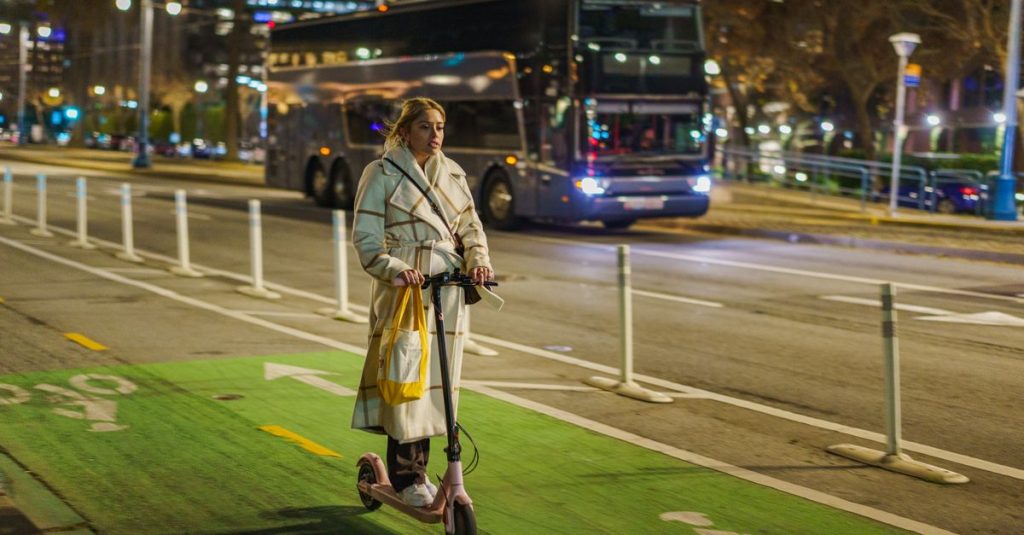
ביטוח צד ג׳ לקורקינט חשמלי או לאופניים חשמליים עולה בישראל בדרך כלל כ-150 עד 300 ש״ח לשנה, ופוליסה מקיפה שכוללת גם גניבה ותאונה נעה בטווח של כ-350 עד 600 ש״ח ואף יותר. הביטוח הבסיסי אינו המלצה אלא דרישה חוקית, ונסיעה בלי פוליסה תקפה חושפת לקנס ולחשיפה כספית אישית. להלן פירוק המחירים, ההבדלים בין הכיסויים והגורמים שמזיזים את הפרמיה.
מה החוק בישראל דורש מרוכבי קורקינט ואופניים חשמליים
הרגולציה בישראל התהדקה בשנים האחרונות, והמצב כיום הוא שחובה להחזיק ביטוח צד שלישי בתוקף לכלי תחבורה אישי חשמלי: קורקינט חשמלי ואופניים חשמליים כאחד. ההיגיון מאחורי הדרישה פשוט: הכלים האלה מגיעים למהירויות משמעותיות, נעים בין הולכי רגל לכלי רכב, ותאונה עם הולך רגל יכולה להסתיים בתביעת נזקי גוף של עשרות ומאות אלפי שקלים.
כדאי לקרוא גם: מחירון שיפוצים 2026: כמה עולה חשמלאי, אינסטלטור, צבעי ורצף · כמה עולה ביטוח דירה בישראל? מחירון 2026 · כמה עולה ביטוח סיעודי בישראל? מחירון לפי גיל 2026
כדאי לדעת שהגדרת הכלי מבחינת הספק מנוע, מהירות מרבית וגיל הרוכב משפיעה על הסיווג החוקי שלו, ובהתאם גם על סוג הביטוח הנדרש. הסבר כללי על הגדרת הכלים והתפתחותם ניתן למצוא בערך אופניים חשמליים בוויקיפדיה, אך לצורך ביטוח יש להצליב את הנתונים הטכניים של הדגם הספציפי עם מה שהפוליסה מגדירה כ"כלי מבוטח".
מה הקנס על נסיעה בלי פוליסה
הקנס המנהלי על רכיבה ללא ביטוח צד ג׳ נע בפועל בין כמה מאות שקלים לכ-1,000 ש״ח ומעלה, בהתאם לסוג הדוח ולנסיבות, והסכומים מתעדכנים מעת לעת. החשיפה האמיתית היא לא הקנס אלא מה שקורה אחריו: מי שפוגע באדם אחר בלי כיסוי ביטוחי עשוי למצוא את עצמו מתמודד אישית עם תביעת נזיקין, כולל הוצאות רפואיות ואובדן השתכרות של הנפגע. הפער בין פרמיה של 200 ש״ח לשנה לבין תביעה פרטית הוא פער של סדרי גודל.
מחירון ביטוח קורקינט חשמלי 2026: טבלת השוואה
הטווחים שלהלן מבוססים על הצעות מחיר מקובלות בשוק ועל השוואה בין מסלולים דומים. חשוב להדגיש: ההיצע משתנה, לא כל חברה משווקת כל סוג פוליסה בכל תקופה, והמחיר הסופי נקבע רק אחרי הזנת פרטי הכלי והרוכב.
| חברה | סוג הפוליסה | טווח מחיר שנתי משוער | למה לשים לב |
|---|---|---|---|
| הראל | צד ג׳ / מקיף בתוספת | כ-180 עד 550 ש״ח | לרוב מסלולים מדורגים לפי שווי הכלי; כדאי לבדוק השתתפות עצמית בגניבה |
| מגדל | צד ג׳ / מקיף | כ-170 עד 600 ש״ח | אפשרות לצרף כיסוי לרוכב; לבדוק גיל מינימלי ותנאי כשירות |
| AIG | צד ג׳ ומסלולי כיסוי לרכוש | כ-200 עד 600 ש״ח | לעיתים גבולות אחריות גבוהים יותר, במחיר פרמיה גבוה יותר |
| ליברה | מסלול דיגיטלי, בעיקר צד ג׳ | כ-150 עד 400 ש״ח | תהליך הצטרפות מהיר ברשת; לבדוק מה חריג מהכיסוי |
| סוכנויות וארגוני רוכבים | פוליסות קולקטיב | כ-150 עד 450 ש״ח | לפעמים זול יותר, אך תלוי בחברות בארגון ובתנאי הקבוצה |
צד ג׳ חובה מול ביטוח מקיף: מה בדיוק ההבדל
זה הבלבול הנפוץ ביותר בשיחות עם סוכנים, ושווה לסדר אותו לפני שמשווים מחירים:
- ביטוח צד ג׳: הכיסוי הנדרש בחוק. מכסה נזק שנגרם לאחרים, כלומר נזקי גוף ורכוש של הולך רגל, רוכב אחר או רכב. אינו מכסה את הקורקינט עצמו ואינו מכסה את הרוכב.
- ביטוח מקיף: מוסיף על צד ג׳ גם כיסוי לכלי עצמו: גניבה, נזק תאונתי, לעיתים ונדליזם ושריפה. כאן נכנסים לתמונה שווי הכלי, השתתפות עצמית ודרישות אבטחה כמו סוג המנעול.
- כיסוי תאונות אישיות לרוכב: נמכר כתוספת ומכסה נזקי גוף של מי שרוכב, לרבות שברים ואובדן ימי עבודה.
מי שקנה קורקינט ב-1,800 ש״ח כנראה לא ירוויח מביטוח מקיף שעולה 450 ש״ח בשנה עם השתתפות עצמית גבוהה. מי שרכב חשמלי ששוויו 7,000 עד 12,000 ש״ח, ומחנה אותו ברחוב, מגיע לחשבון אחר לגמרי.
מה משפיע על גובה הפרמיה
- שווי הכלי: הפרמטר המשפיע ביותר בפוליסה מקיפה. בכלים יוקרתיים הפרמיה עולה מהר.
- גיל הרוכב: רוכבים צעירים נתפסים כסיכון גבוה יותר, ולעיתים יש גיל מינימלי לכיסוי או תוספת תשלום.
- היקף השימוש: נסיעה יומית בעיר לעומת שימוש מזדמן בסופי שבוע.
- גבול האחריות בצד ג׳: הגדלת תקרת הכיסוי מייקרת את הפוליסה, אך מצמצמת חשיפה בתביעה כבדה.
- השתתפות עצמית: העלאת ההשתתפות מורידה את הפרמיה השנתית, ומגדילה את התשלום ברגע האמת.
- היסטוריית תביעות: תביעה קודמת יכולה לייקר חידוש או להוביל לסירוב.
כיסויים נוספים ששווה לשקול
בכמה חברות אפשר לצרף את הכלי החשמלי לביטוח תכולת הדירה, ואז נפתחת שאלה שכדאי לשאול מראש: האם הכיסוי לרכוש כולל גם נזקי טבע ורעידת אדמה. בפוליסות רכוש ודירה כיסוי רעידת אדמה הוא לרוב תוספת נפרדת בעלות של עשרות עד מאות שקלים בשנה, והוא מתייחס לרכוש ולא לנזקי גוף. מי שמבטח קורקינט יקר יחד עם התכולה צריך לוודא שהכלי אכן מופיע בפוליסה בשמו, ושהכיסוי תקף גם מחוץ לבית.
תוספות נפוצות נוספות: סעד משפטי בתביעות צד ג׳, כיסוי לסוללה ולמטען, והרחבה לנסיעה בחו״ל.
איך משווים הצעות בלי ליפול על האותיות הקטנות
אותו היגיון שמנחה כל השוואת מחירים טובה, בין אם מדובר בפוליסה ובין אם מדובר בהצעות מחיר של בעלי מקצוע לשיפוץ, תקף כאן: המחיר לבד לא אומר כלום בלי לדעת מה כלול. לפני סגירה כדאי לבקש בכתב:
- גבול האחריות לצד ג׳, בשקלים.
- סכום ההשתתפות העצמית בגניבה ובנזק תאונתי.
- דרישות האבטחה שבלעדיהן הכיסוי לגניבה מתבטל.
- האם הרוכב עצמו מכוסה, ובאיזה היקף.
- תקופת המתנה מרגע הרכישה ועד תחילת הכיסוי.
- האם הפרמיה צמודה או קבועה, ומה המחיר בחידוש.
שלוש הצעות מחברות שונות הן המינימום הסביר, ורצוי שאחת מהן תהיה מסלול דיגיטלי ישיר ואחת דרך סוכן, כדי לראות את שני סוגי התמחור.
שאלות נפוצות
האם ביטוח קורקינט חשמלי הוא חובה גם לקורקינט שקנו לנער
כן, דרישת ביטוח צד ג׳ חלה על הכלי ועל השימוש בו, ולא על גיל הבעלים. בנוסף, חלק מהפוליסות מגדירות גיל מינימלי לרוכב מכוסה, כך שחשוב לוודא שהנער המשתמש בפועל נכלל בהגדרות הפוליסה ולא מחוץ לה.
כמה עולה ביטוח צד ג׳ בלבד
לרוב כ-150 עד 300 ש״ח לשנה, תלוי בחברה, בגיל הרוכב ובגבול האחריות שנבחר. מסלולים דיגיטליים נוטים להיות בקצה הנמוך של הטווח, ופוליסות עם תקרת כיסוי גבוהה במיוחד בקצה הגבוה.
האם ביטוח הדירה מכסה גניבה של קורקינט חשמלי
לא באופן אוטומטי. כלים חשמליים בשווי גבוה נחשבים לרוב פריט מיוחד שצריך לציין בנפרד בפוליסת התכולה, ולעיתים גם לשלם עליו תוספת. גניבה מחוץ לבית, למשל ממקום ציבורי, בדרך כלל אינה מכוסה בלי הרחבה מתאימה.
מה קורה אם רוכבים בלי ביטוח ונגרם נזק
מעבר לקנס, האחריות הכספית עוברת לרוכב באופן אישי. במקרה של נזקי גוף הסכומים יכולים להיות גבוהים מאוד, והתביעה מתנהלת מול הנפגע או מול הגוף שטיפל בו. זו הסיבה המרכזית שבגללה הכיסוי הבסיסי נחשב להוצאה שלא כדאי לדלג עליה.
האם אפשר להוריד את המחיר
אפשר, בכמה דרכים: בחירת צד ג׳ בלבד לכלי בשווי נמוך, העלאת השתתפות עצמית, תשלום שנתי במקום חודשי, או צירוף לפוליסה קיימת באותה חברה. גם השוואה פעילה בחידוש עוזרת, כי הפרמיה בחידוש אוטומטי לא בהכרח הטובה ביותר שאפשר לקבל.
לסיכום
ביטוח צד ג׳ לקורקינט או לאופניים חשמליים הוא דרישה חוקית בעלות של כ-150 עד 300 ש״ח לשנה, והרחבה למקיף שכוללת גניבה ותאונה מעלה את החשבון לכ-350 עד 600 ש״ח. ההחלטה המעשית תלויה בשווי הכלי, בגיל הרוכב ובשאלה אם הכלי מאוחסן בבית או ברחוב. מי שאוסף שלוש הצעות, משווה גבולות אחריות והשתתפות עצמית ולא רק מחיר, יגיע בדרך כלל לפוליסה זולה יותר וברורה יותר מהראשונה שהוצעה.
עורכת צרכנות ומחירים
דנה קורן עורכת את "כמה עולה" ומנהלת את טבלאות המחירים של האתר. היא לא מאמינה למחיר אחד, אז לכל מדריך היא אוספת כמה הצעות, שואלת מה כלול ומה לא, ומסבירה ממה נובעים הפערים. ברקע שלה כלכלה ושנים בצד של הלקוח מול ספקים ובעלי מקצוע.